过去两年,关于 AI 重塑就业市场的叙事几乎被两种截然相反的极端情绪主导:一端是“AI 将彻底消灭产品经理与初级程序员”的末日论,另一端则是“掌握大模型工具就能实现个人产能百倍跃迁”的造富神话。2026 年 11 月同步发布的两份行业报告,给出的图景与这两种说法都不一样。
11 月 10 日,《Lenny's Newsletter》作者 Lenny Rachitsky 发布了其系列第五份科技就业市场报告《State of the tech job market: late 2026》;同一天,OpenAI 官网也联合自由职业平台 Upwork 发布了研究文章《Work at the Frontier: AI's effect on freelance work》及其配套完整报告《The Rebundling of Freelance Work in the AI Age》。
这两组数据分别覆盖全职科技岗位与自由职业零工市场,放在一起看,得出的结论与市场传言不同:AI 既没有按剧本“消灭”某一个完整的职业头衔,也没有带来软件开发岗位的普遍繁荣。它拆掉了传统工种的边界,把单一技能岗压缩为复合型任务,新增岗位多出现在硬件、数据中心等实体环节,并向湾区集中。
“PM 赢麻了”的另一面:招聘启事与实际入职的背离
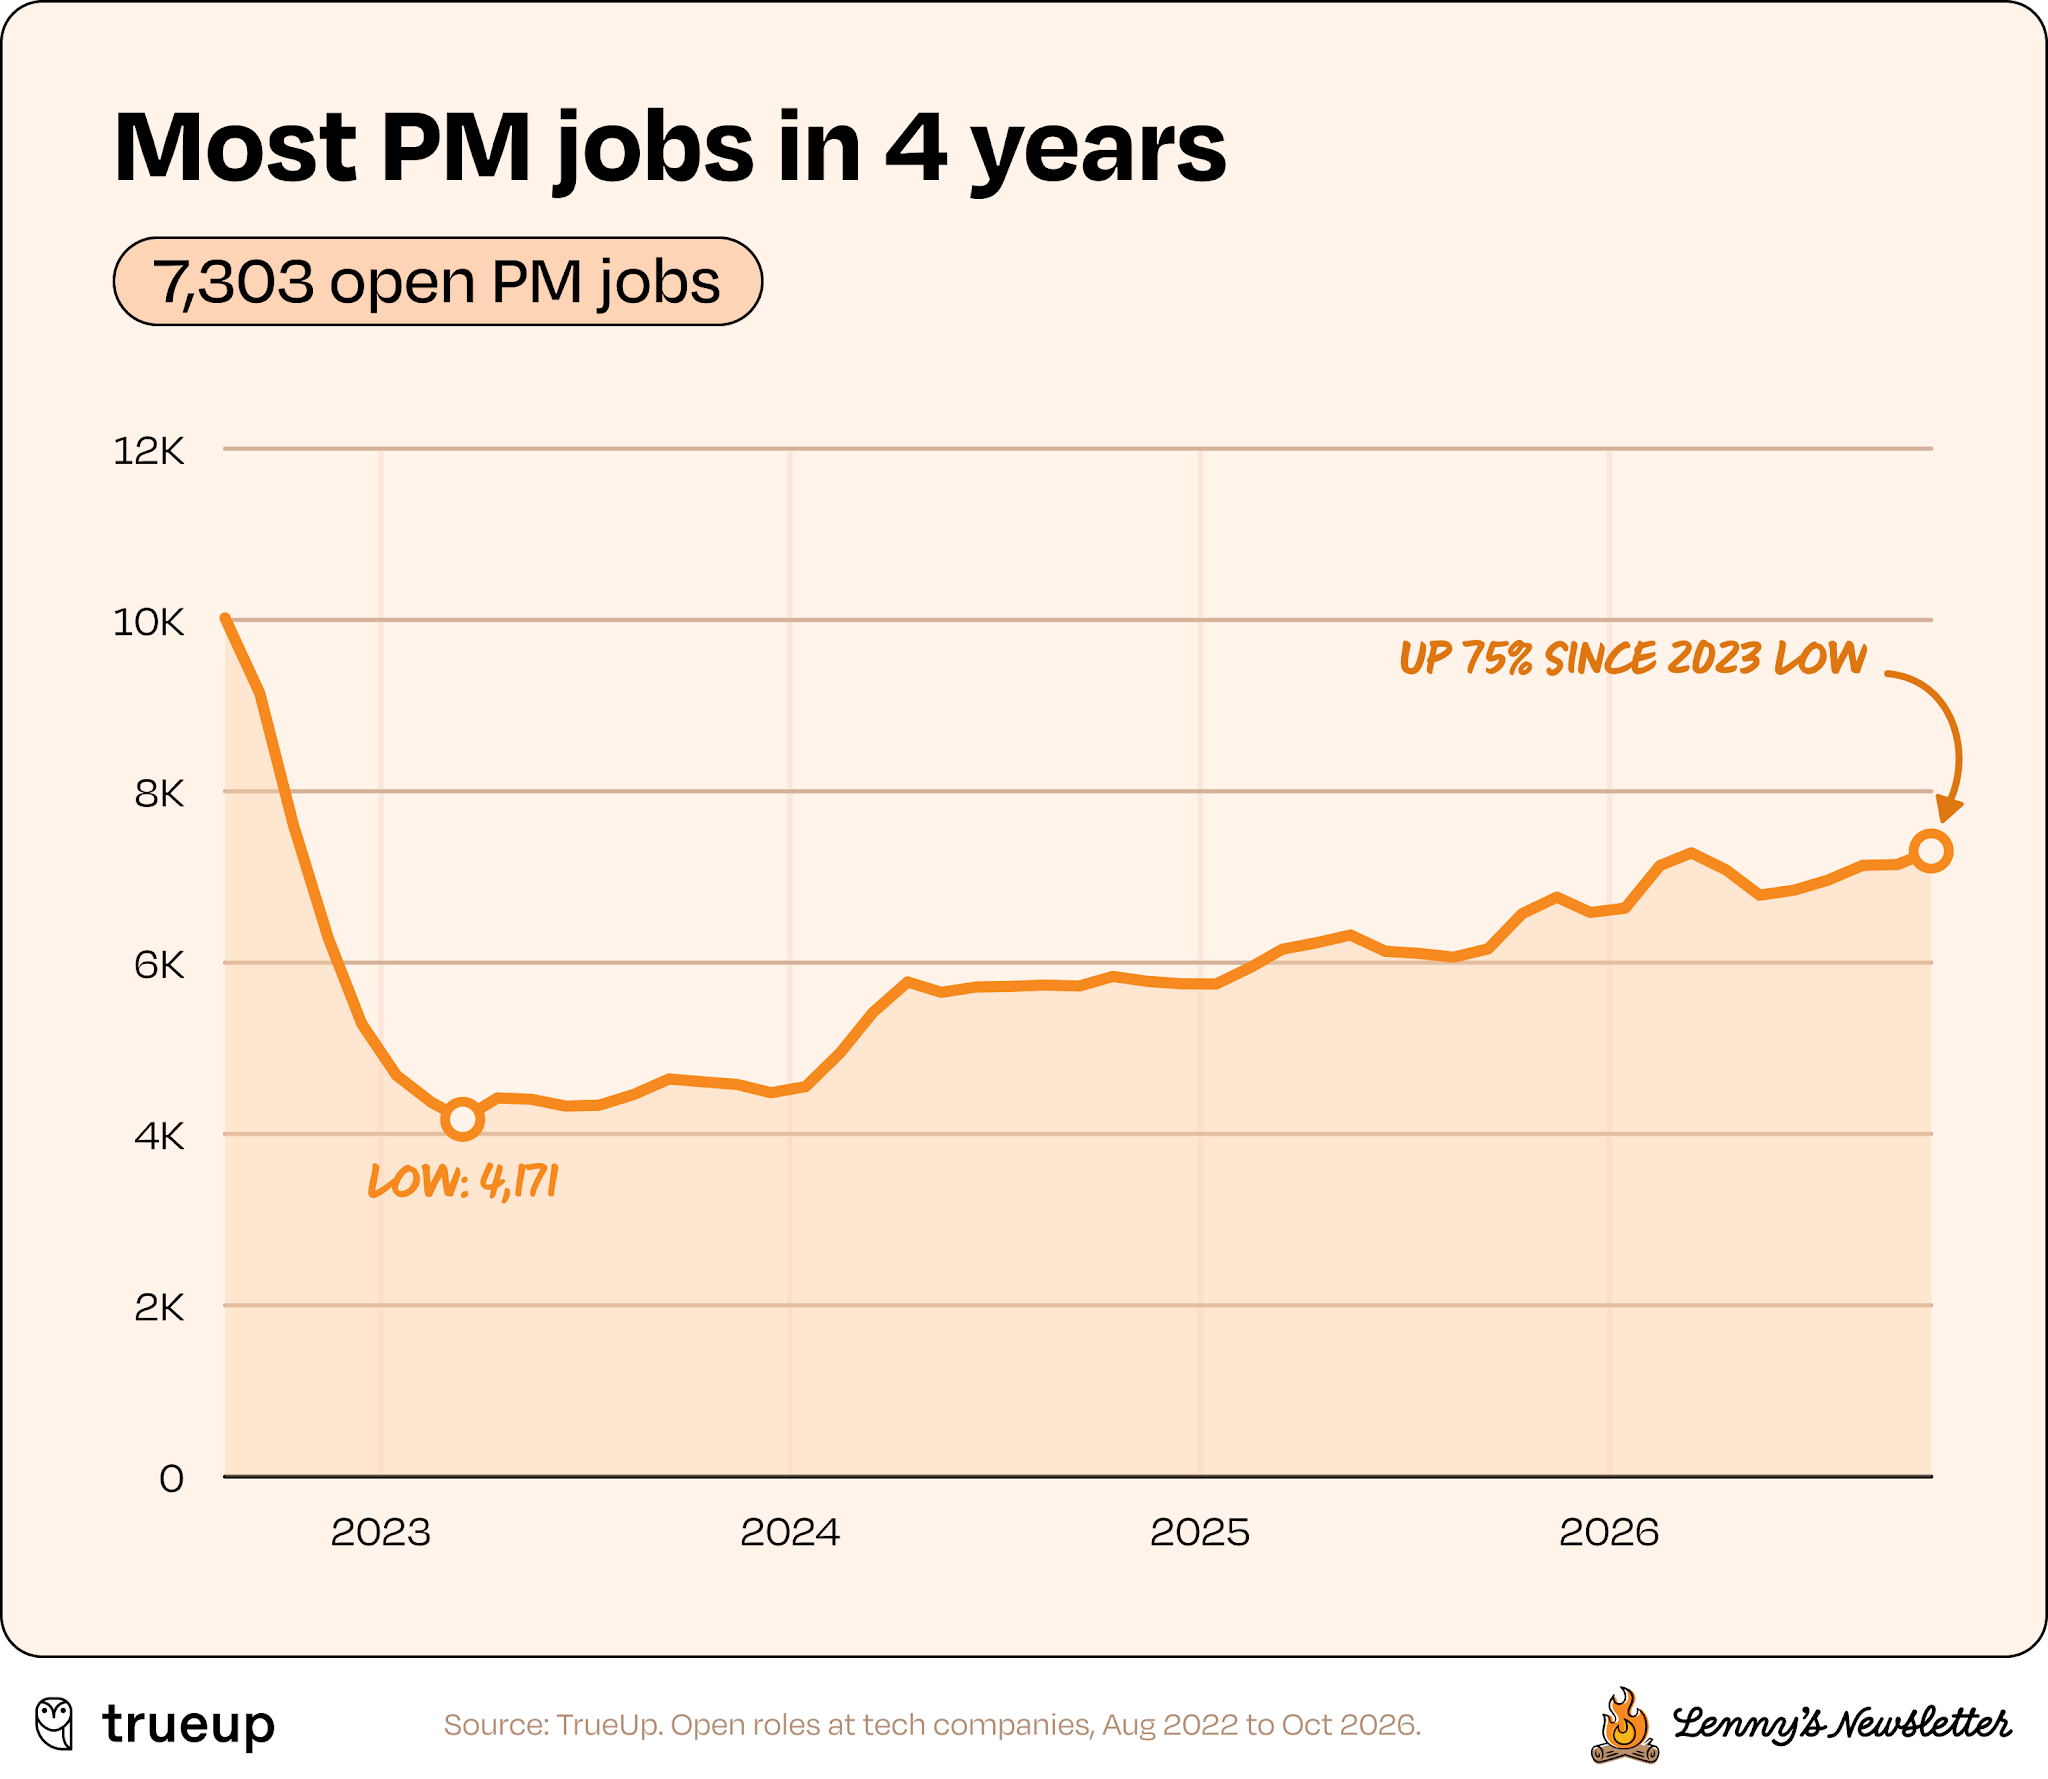
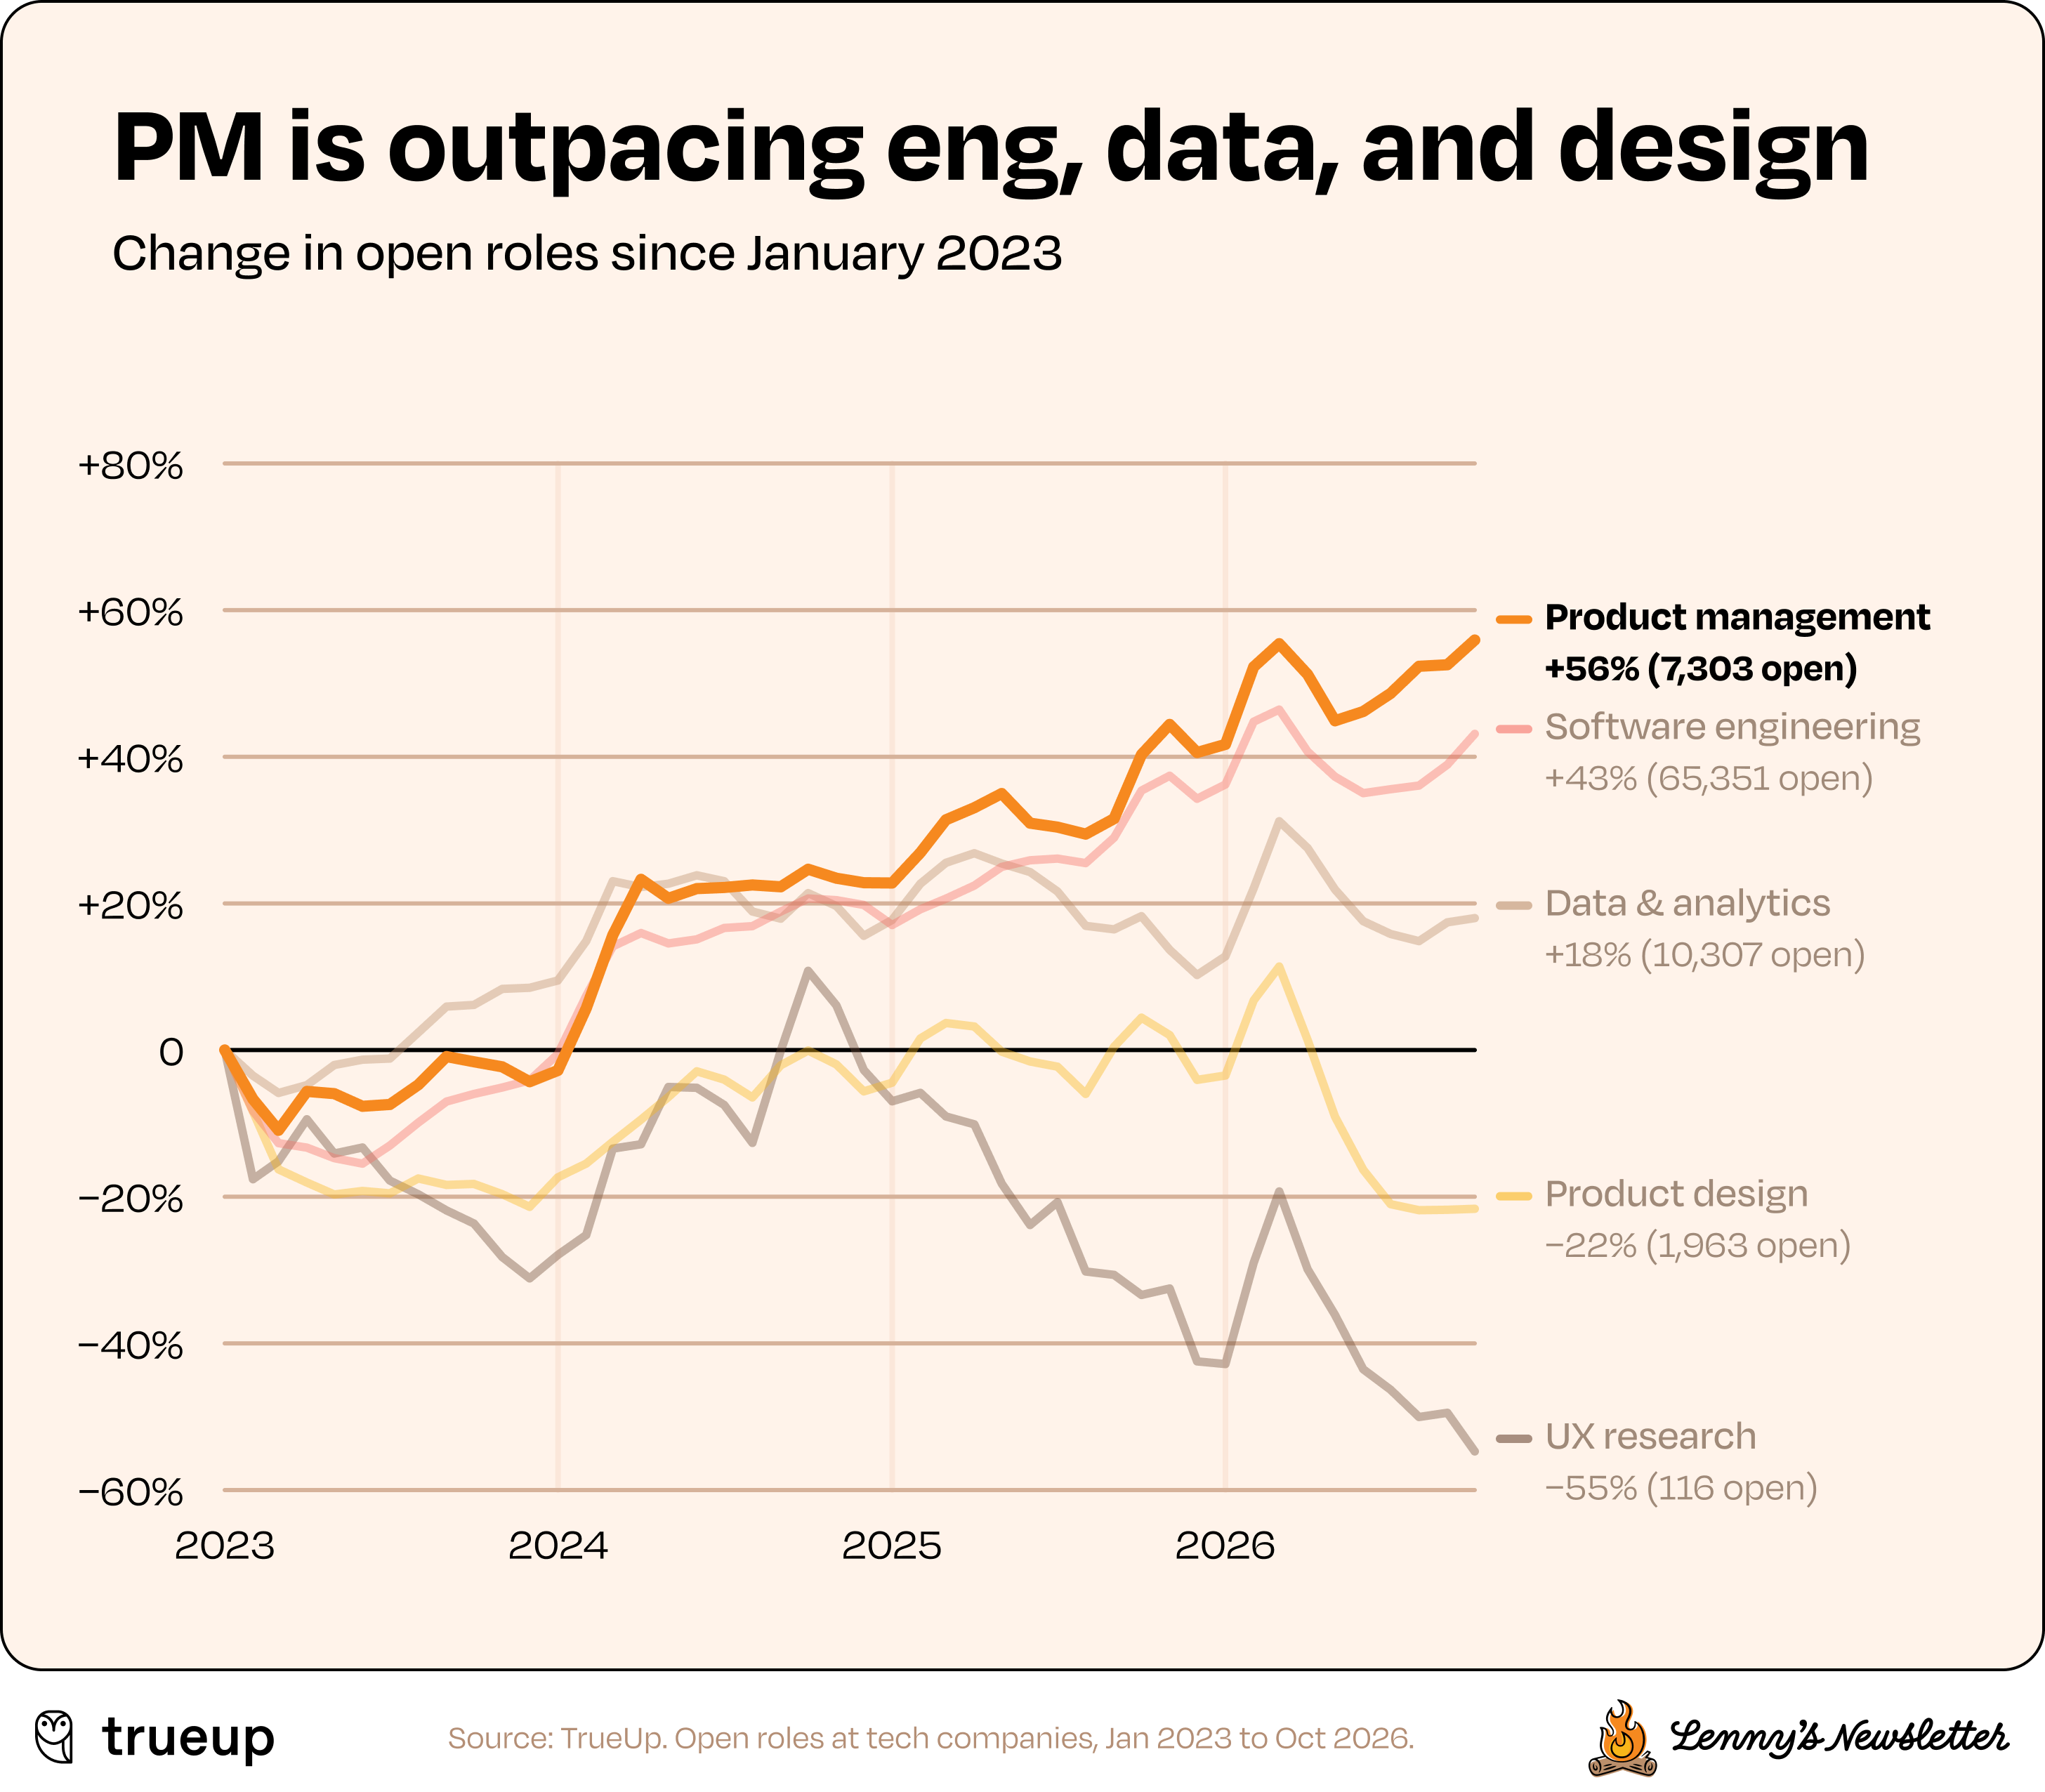
在 Lenny 此次的报告中,最先打破常识的是产品经理(PM)的表现。基于追踪全球逾 9,000 家科技公司开放岗位的 TrueUp 数据,截至 2026 年 10 月,全球科技公司的 PM 开放岗位达到 7,303 个,创下近四年新高,较 2023 年 3 月的低点反弹 75%;自 2023 年 1 月以来,PM 开放岗位累计增长 56%,显著跑赢工程岗(+43%)、数据与分析岗(+18%)、产品设计(-22%)以及用户体验研究(-55%)。
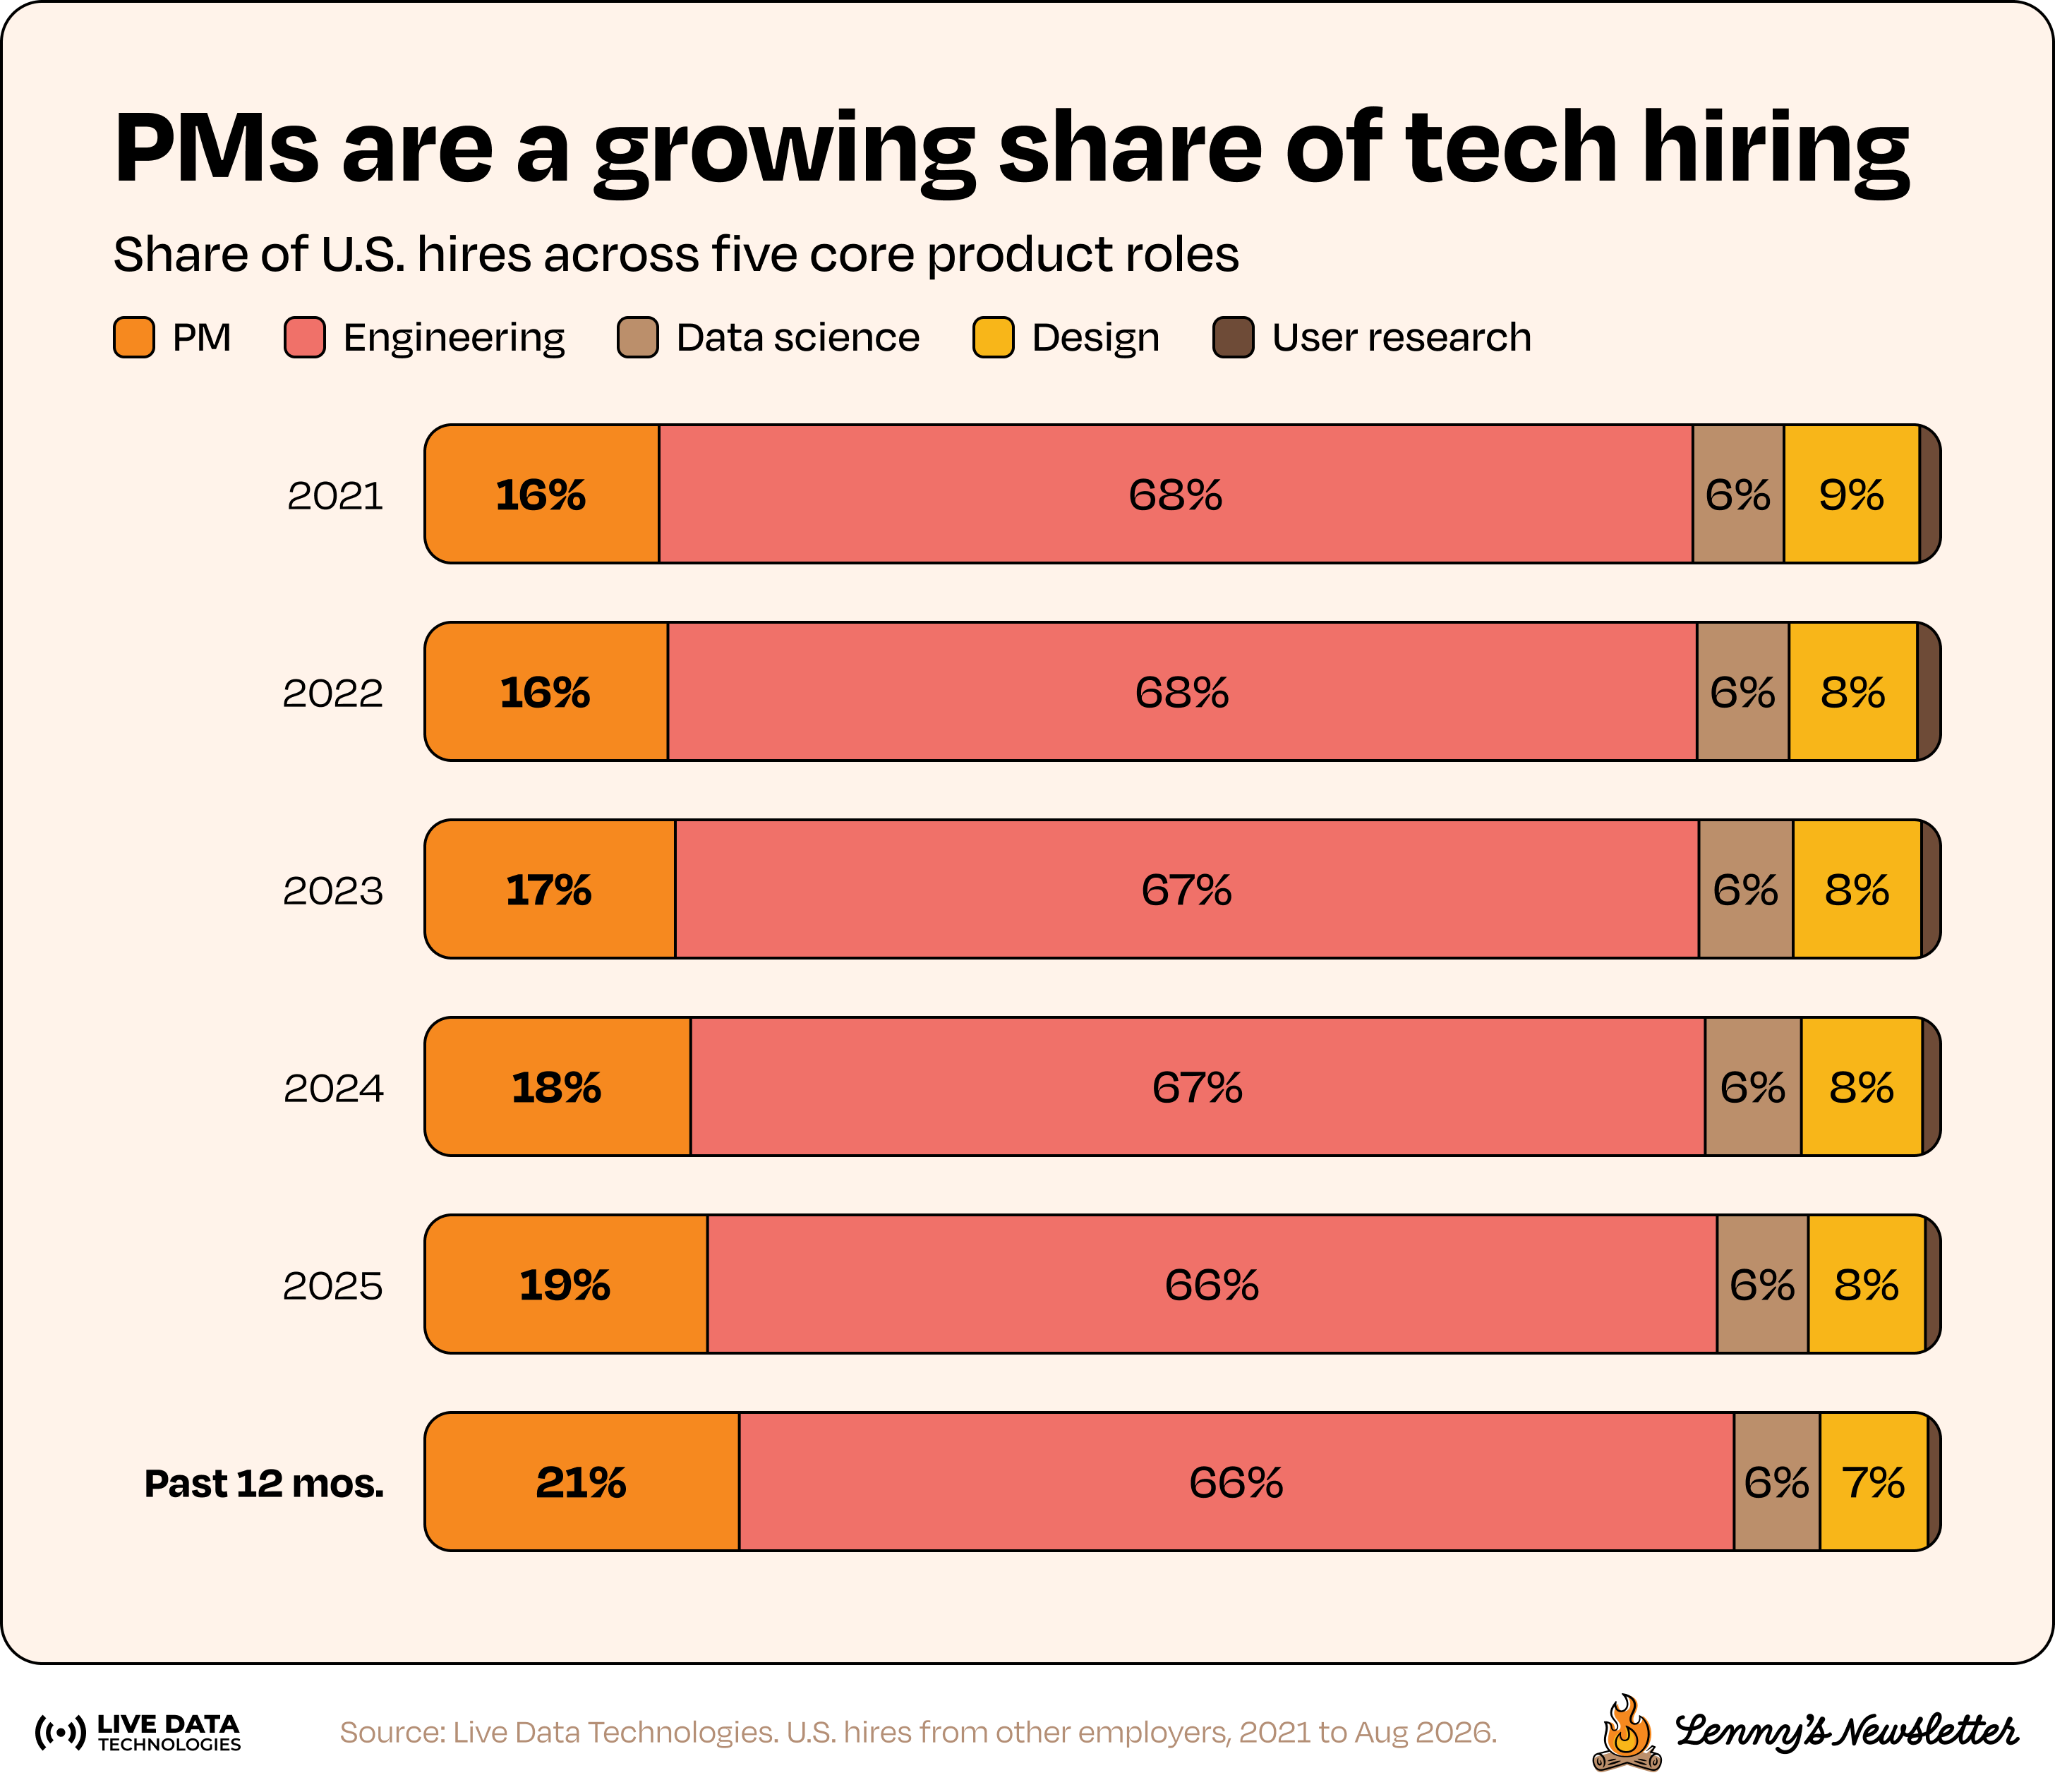
不过,如果只看开放岗位数,很容易得出“AI 时代人人都在抢 PM”的片面判断。报告同时引入了追踪 1.24 亿名专业人士职业变动的 Live Data Technologies(LDT)数据(其招聘统计仅覆盖美国市场)。按实际入职统计,PM 的实际入职数持平或下降,PM 只是在五大核心职能中表现最抗跌的一个,其实际招聘占比从 2021 年的 16% 上升至目前的 21%,成为唯一份额扩大的核心角色。
独立产品分析师 Aakash Gupta 在 2026 年 10 月 22 日发布的另一份报告,则给出了与“PM 大扩张”相反的数据。这份同样基于底层入职数据的分析显示:2026 年 2 月至 6 月,美国外部 PM 入职人数较 2023 年同期下降了 18%(较 2022 年下降 45%),而同期 TrueUp 上的招聘启事却大涨 77%。2025 年,企业每流失 1 名 PM,仅从外部补充 0.92 人(2022 年为 1.16 人)。整体上看,美国 PM 招聘规模仅为 2022 年的 52%,美国以外地区同比降幅更深(-23%,其中印度与欧洲各约 -25%),只是美国 PM 中位薪酬从 22 万美元涨至 25 万美元(+14%)。
企业挂出的岗位越来越多,真正入职的人却越来越少。Aakash Gupta 直白地指出:“招聘启事统计的是公司打出的广告,入职人数统计的是真正开始上班的人。其中只有一个数字才代表真实的市场。”此外,博客 Falkster 作者在 2026 年 4 月手工审计了 200 份 PM 招聘启事,发现其中有 196 份“放在 2022 年就能写出来”。Falkster 的统计显示,AI PM 占到了开放 PM 岗位的 46%,但只占每 100 名 PM 入职者中的约 7 名。Aakash Gupta 的报告则显示,AI PM 入职人数从 789 人增至 1,988 人(增至约 2.5 倍),但仅占每 100 名 PM 入职者中的 6.8 名。
招聘启事里的关键词在膨胀,门槛也在抬高。在笔者看来,企业可能不再轻易增加人头,而是挂出高标准的岗位,长期物色少数既懂业务又懂 AI 的多面手。所谓 PM 的胜利,只是存量收缩中的相对抗跌。
工程增长停滞、设计跌入谷底,孤岛式工种正在坍塌
相比 PM,软件工程与设计领域的情况要差得多。
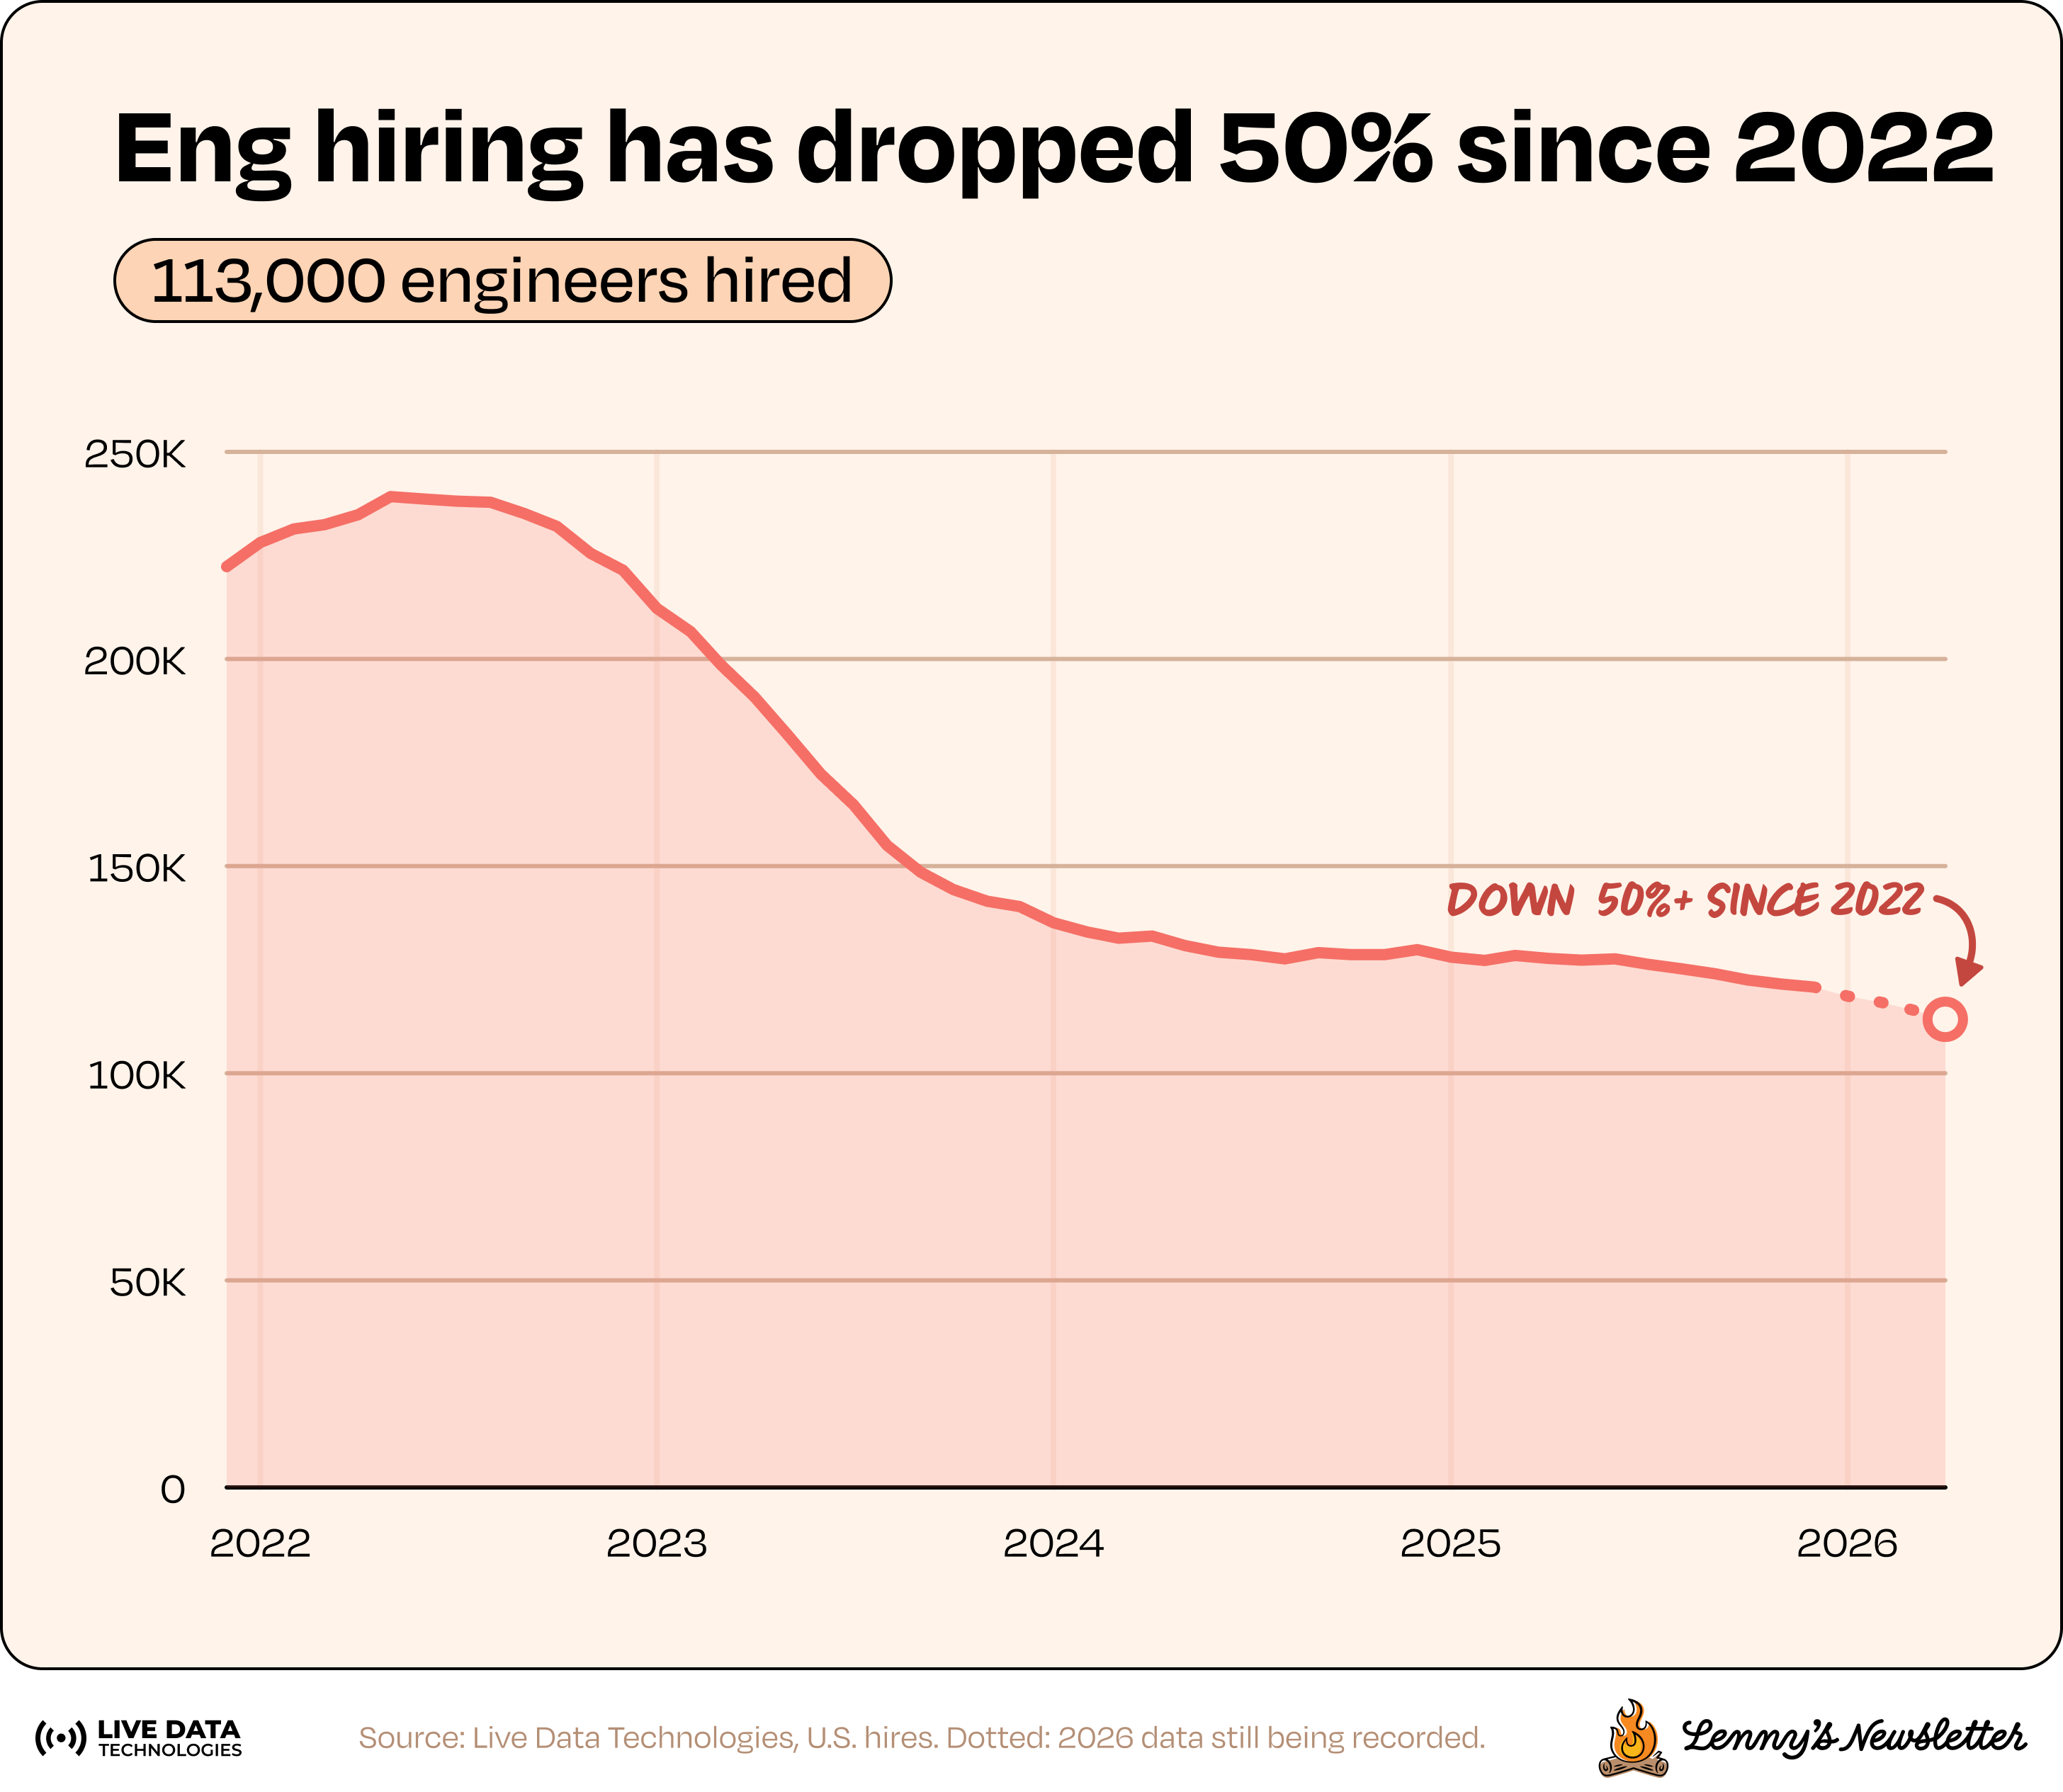
Lenny 报告记录到科技公司工程岗位需求陷入停滞。TrueUp 数据显示,工程开放岗位增速已从 2024 年的 +29%、2025 年的 +15%,断崖式放缓至过去一年的 +2.5%;截至 2026 年 10 月,全球工程开放岗位为 65,351 个,已低于同年 3 月的水平。从美国本土的实际招聘来看,2025 年 5 月至 2026 年 4 月期间,美国企业约招聘了 11.3 万名软件工程师,不足 2022 年峰值(23.9 万人)的一半。自 2024 年 1 月以来,工程领域同样出现了“空缺 +44%、实际入职 -17%”的剪刀差。
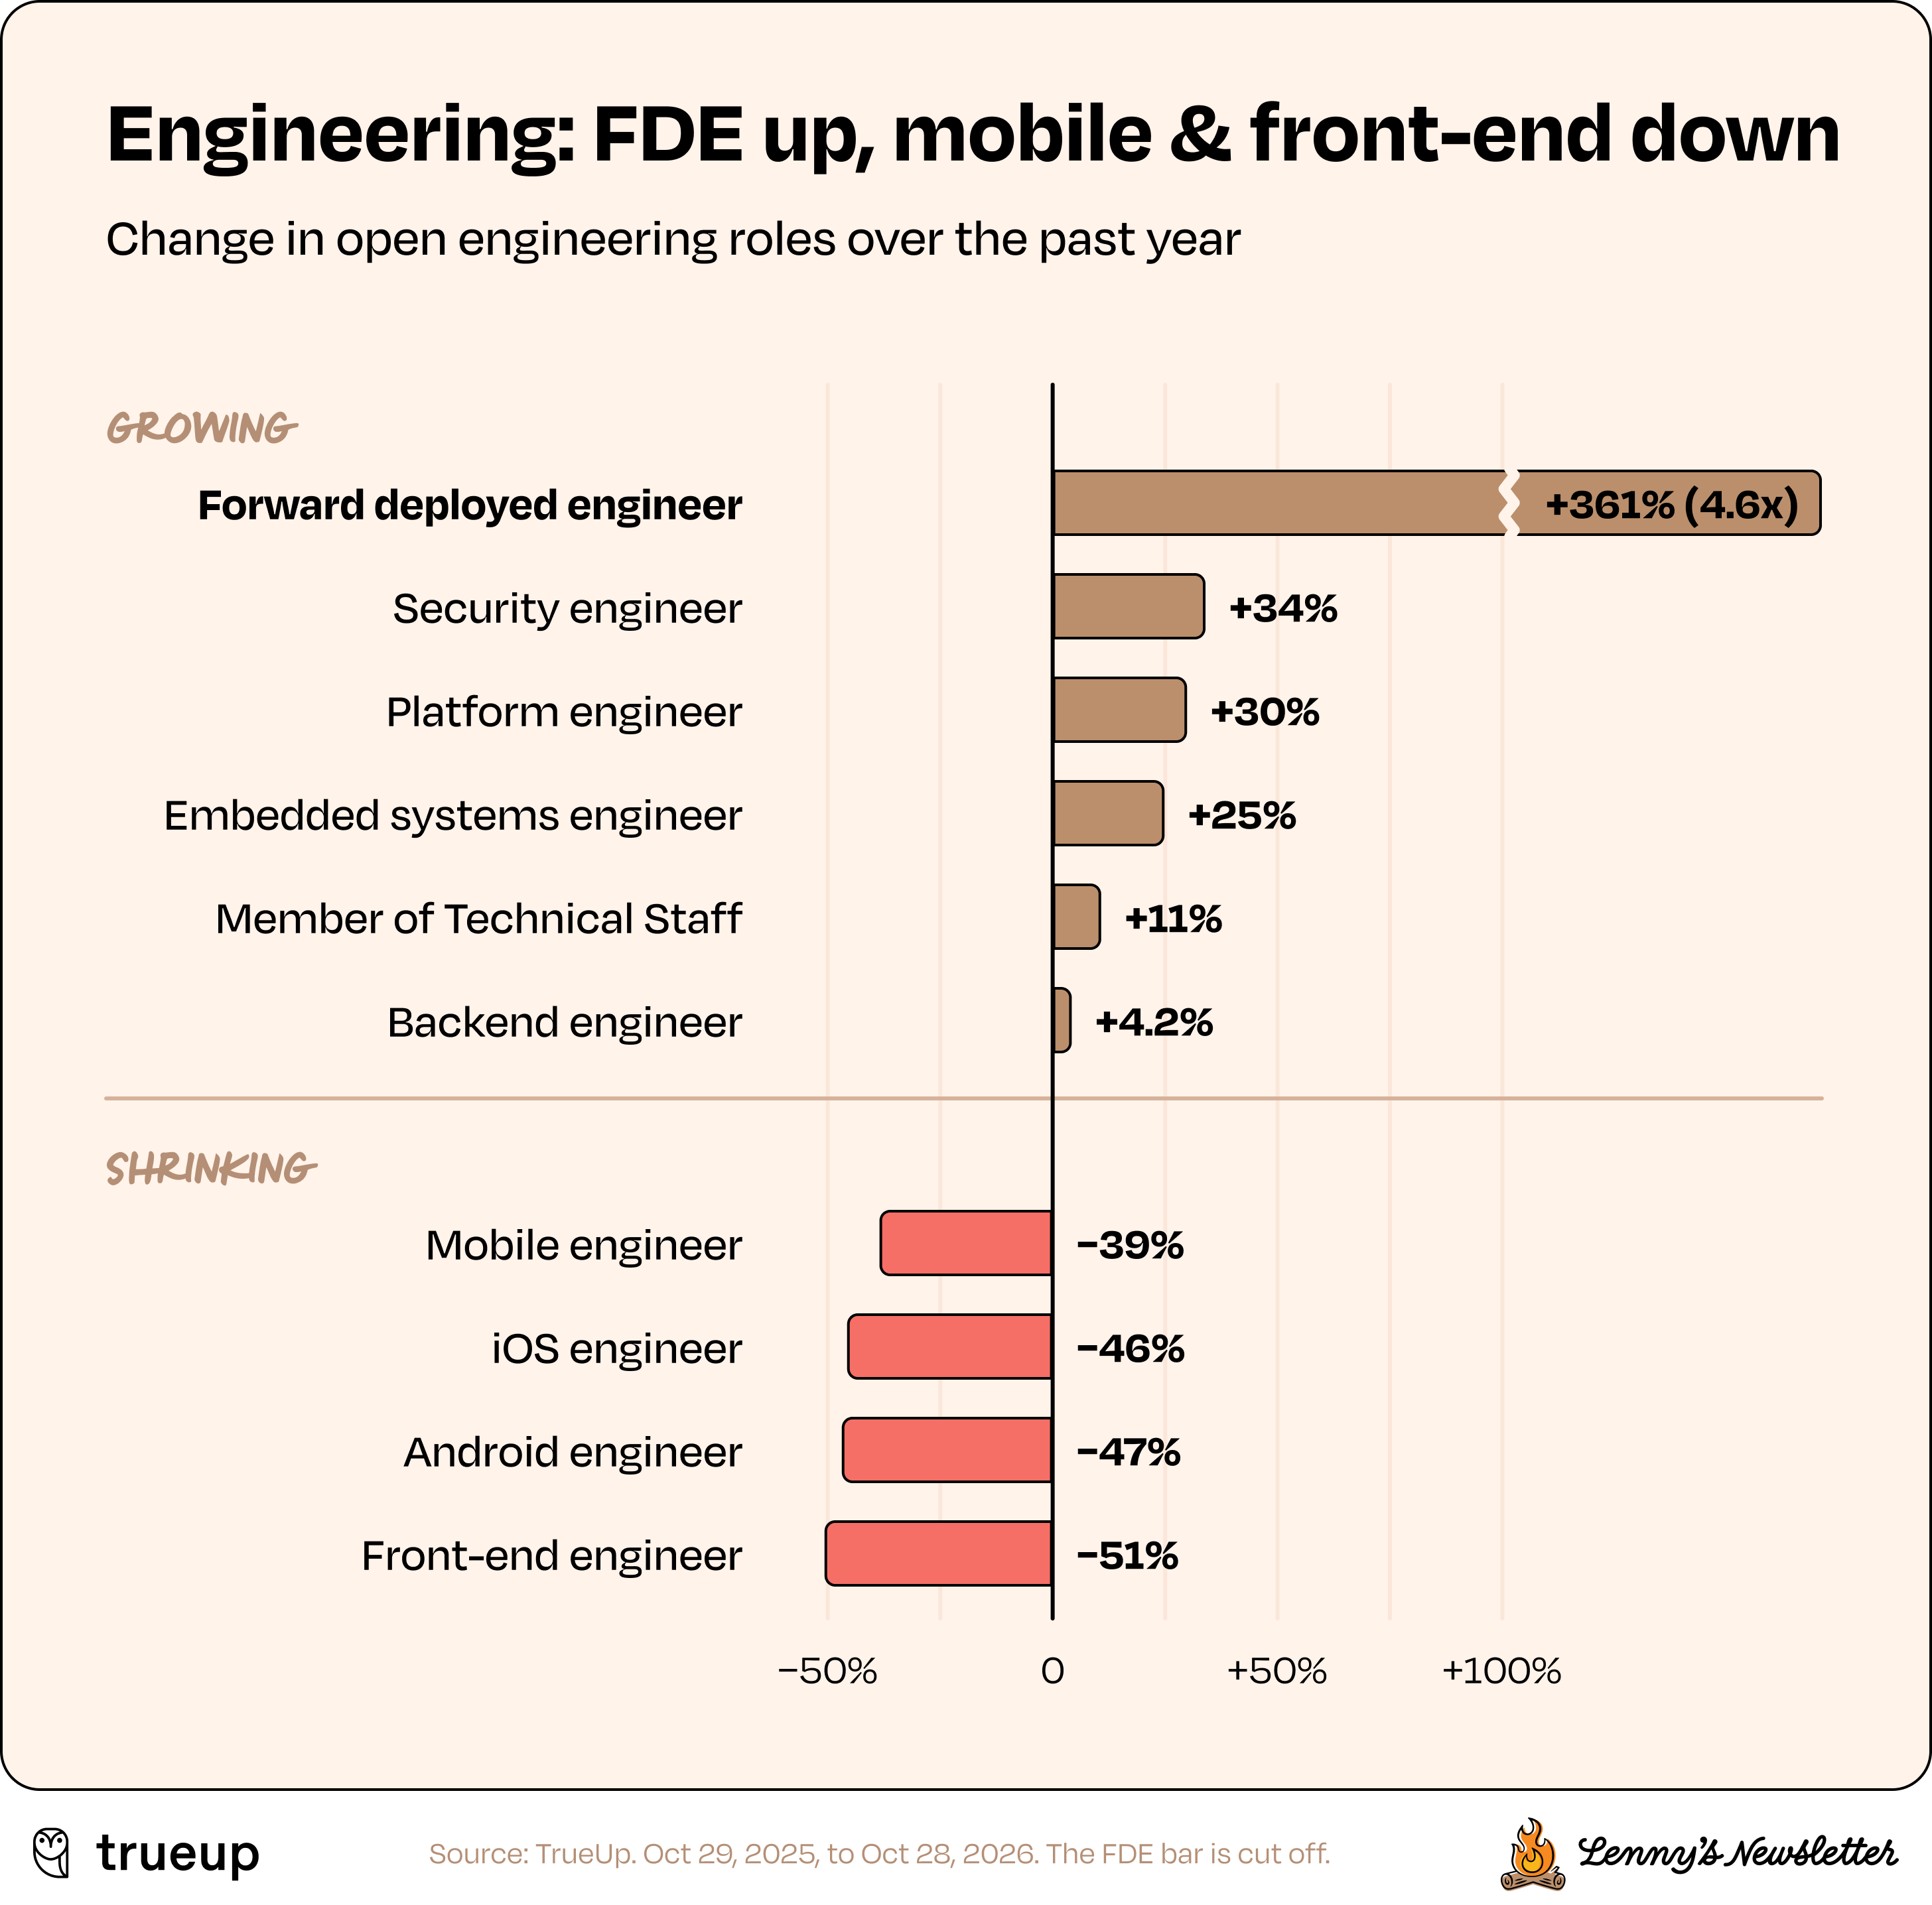
AI 工具更明显的影响,体现在工程内部的结构分化上。报告定性指出,过去一年前端工程师和移动开发工程师的需求“近乎减半”。Lenny 认为,这背后是“专业化、孤岛式工程学科的崩塌”:借助 AI 编程工具,更小规模的工程团队正接管更宽泛的端到端职责。
与此同时,一些贴近客户的新兴工程岗位正在爆发。前沿部署工程师(FDE,即直接驻场帮助客户把产品落地跑通、兼具工程与交付能力的复合角色)全球开放岗位在过去一年暴涨 4.6 倍,达到约 1,500 个。不过 Lenny 也称,FDE 的增长很可能是需求上升与“销售工程师”等岗位被改名为 FDE 两者叠加的结果。
在五大核心产品职能中,受伤最重的是产品设计与用户研究(UXR)。全球科技公司产品设计开放岗位目前仅剩约 1,900 个,同比下跌 28%,创下该系列追踪以来的历史最低;美国过去 12 个月实际招聘产品设计师约 1.26 万人,不到 2022 年(2.76 万人)的一半。PM 与设计开放岗位的比例已从 2023 年初的 1.9:1 恶化至当前的 3.8:1。用户研究则几近边缘化:过去一年美国仅招聘约 1,800 名 UX 研究员,较 2022 年的 5,300 人暴跌 66%;目前全球开放的 UXR 岗位仅剩 108 个。
这种职责融合也直接体现在招聘要求与面试方式上。在技能词频统计中,“LLM”已超越所有传统技能,登顶 PM 职位描述提及榜首,“Claude”位列第三,Cursor、OpenAI、MCP 闯入前八,“evals(模型评测)”进入前十;在工程岗中,“LLM”提及频次已反超 Java;在设计岗中,“Claude”甚至在 2026 年春季超越 CSS 升至第二。Manus 联合创始人兼 CPO Tao Zhang 直言,AI 已擅长完成任务,公司不再需要“仅擅长执行任务”的工程师。
自由职业市场样本:任务被重新打包
自由职业市场的数据颗粒度更细,也能看到类似的变化。OpenAI 与 Upwork 联合完成的 24 页研究,对比了 ChatGPT 上的工作类对话分布与 Upwork 上的零工订单变化,试图回答一个核心问题:AI 到底是在抢走自由职业者的饭碗,还是在改变他们接活的方式?
研究作者明确强调,发现的结果“并不指向一个简单的替代故事”。在可匹配的 63 个工作类别中,确实有 43 个类别呈现“ChatGPT 上常见、Upwork 份额下降”的态势,但同时也有 20 个类别走向反向。分化非常清晰。标准化的文本与基础支持类工作在 ChatGPT 上更常见,在 Upwork 上占比较低。例如内容写作占工作类 ChatGPT 使用量的 14.5%,仅占 Upwork 岗位的 1.3%,且该类别在 Upwork 的岗位份额从 2025 年上半年到 2026 年上半年下降了约 31%;客服与技术支持在 ChatGPT 中占比达 6.5%,在 Upwork 仅占 1.2%。相反,需要复杂视觉判断、交互交付与多模态集成的领域依然高度依赖人类接单:视频与动画占 Upwork 岗位的 10.0%(ChatGPT 仅 1.0%),平面/编辑/演示设计占 10.5%(ChatGPT 为 2.3%),移动开发占 7.8%(ChatGPT 仅 0.2%)。
更关键的发现叫做“重新打包(Rebundling)”。AI 相关自由职业订单中的常见任务多样性从 2023 年初的等效 14.6 个任务,上升至 2025 年末的 21.2 个,涨幅达 45%。虽然单个 AI 相关订单包含的任务数量(3.3 个)与非 AI 订单(3.2 个)相差无几,但把“此前极少同时出现的任务”强行装进同一份订单的比例,却在 AI 岗位中达到了 8.4%,是非 AI 岗位(2.4%)的三倍多。报告举了一个典型案例:如今一份需求可以同时要求接单者完成 AI 视频生成、视频剪辑和动态图形设计,最后直接交付成片,而过去这需要分别找三个人。
这一结构变化也传导到了账单上。控制工作子类与发布月份后,AI 相关自由职业订单的固定总价预算高出 52.4%(未调整前高约 70%),已录用小时合同在头 90 天内的工作时长高出 40.6%;但与此同时,公布时薪在控制变量后仅微弱高出 1.5%。这说明 AI 并没有抬高自由职业者的单位时间报价;可以推测,甲方正在将更多跨工种任务打包成一个体量更大的复合项目。
这与 OpenAI 在 2026 年 9 月 16 日发布的上一期研究(分析同年 4 至 7 月逾 150 万条工作相关 ChatGPT 消息)互相印证:在约 6,200 名被追踪员工中,使用 AI 处理跨职业任务的比例短短三个月就从 13.1% 升至 25.9%,且有过跨界体验的人次月重复该行为的概率高达 23.6%(无此经历者仅为 8.4%)。另据媒体转述 Upwork 于 2026 年 8 月 10 日发布的二季度财报,平台活跃客户同比减少 4% 至 76.3 万,总交易额(GSV)微降 4% 至 9.664 亿美元,但每活跃客户 GSV 却逆势增长 5% 至创纪录的 5,230 美元,其中 AI 相关 GSV 增长超 22%,AI 战略与咨询类更增长超 50%。客户数量在变少;可以推测,留下的客户可能正在为更复杂、高客单价的 AI 复合方案买单。(需注意,OpenAI 与 Upwork 研究本身属于利益相关方的描述性统计,各指标时间窗口并不完全对齐,亦未追踪跨平台迁移因果。)
增长最快的岗位在软件之外,招聘向湾区集中
很多人以为,2026 年科技就业市场的平淡是因为全行业都在冻结招聘。但 Lenny 在报告中披露:全球科技公司的开放岗位总数目前超过 28.1 万个,同比增长 17%,较 2023 年 3 月的低谷更是大涨 73%。科技行业并没有停止招人,只是在 PM、软件工程和产品设计这三类传统软件核心岗上,合计增长仅有微不足道的 2%。
多出来的岗位主要集中在芯片、机房与实体交付环节。数据显示,硬件工程开放岗位在过去一年直接翻倍,业务运营新增约 4,200 个岗位,供应链岗位增长 63%;整个科技行业增速最快的岗位,多为物理性岗位,如数据中心技术员、安装工程师以及现场服务工程师。Lenny 认为,AI 热潮正在创造岗位,但主要是在建造和运行芯片、数据中心、硬件等实体基础设施,而不是在写软件。
远程岗位也在迅速减少。目前,科技公司开放岗位中提供远程选项的比例已跌至 14% 的历史最低点(2022 年末为 21%);其中工程岗远程比例从 25% 降至 14%,设计岗从 34% 降至 19%,连相对宽松的 PM 也仅维持在约 21% 的低位。
与之相对的是招聘向旧金山湾区集中。湾区岗位数同比增长 43%,占全部开放岗位的 15%;在核心产品研发端,每 4 个开放的 PM 和设计岗位就有 1 个在湾区,每 5 个工程岗位就有 1 个在湾区。
至于陷入平台期的软件工程师未来是否还有转机,报告显示,科技招聘专员(Tech Recruiters)的开放岗位较 2023 年中期上升近 300%,创下历史纪录。这或许预示着企业正在为下一轮工程招人蓄水,也可能只是招聘流程外包与猎头化的结构调整,仍有待后续入职数据给出答案。
结语
把 2026 年末的这几份数据切片拼在一起,AI 对职业市场的真实影响已经脱离了“机器换人”的粗糙想象。
在笔者看来,加速出清的可能是那些分工过细、只依赖单一执行技能的岗位,比如只写前端页面和基础移动端代码的工程师、只做标准化调研与切图的执行岗,以及只靠单篇文字按件计酬的自由撰稿人。
在笔者看来,更高的固定预算、上涨的 PM 中位薪酬以及向湾区集中的线下高密度协作,可能正在流向两种稀缺的人:一种是向上走,能够跨工种“重新打包”任务、理解模型评估边界、并直接面向客户把复杂结果交付落地的复合型创造者;另一种则是向下走,直接参与构建 AI 算力、硬件与数据中心等物理底座的建设者。