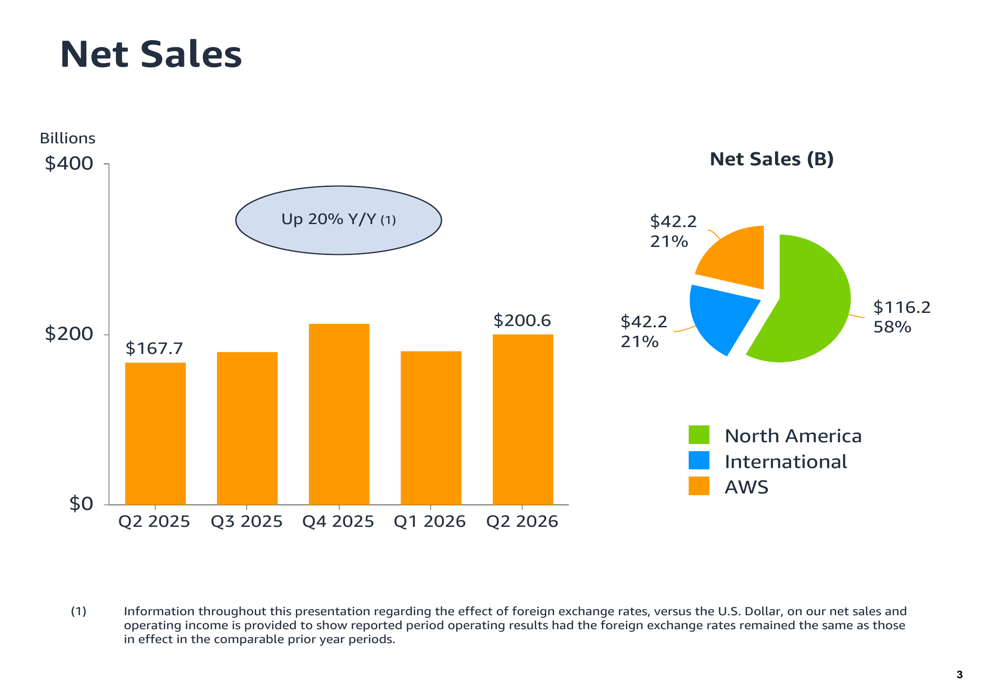
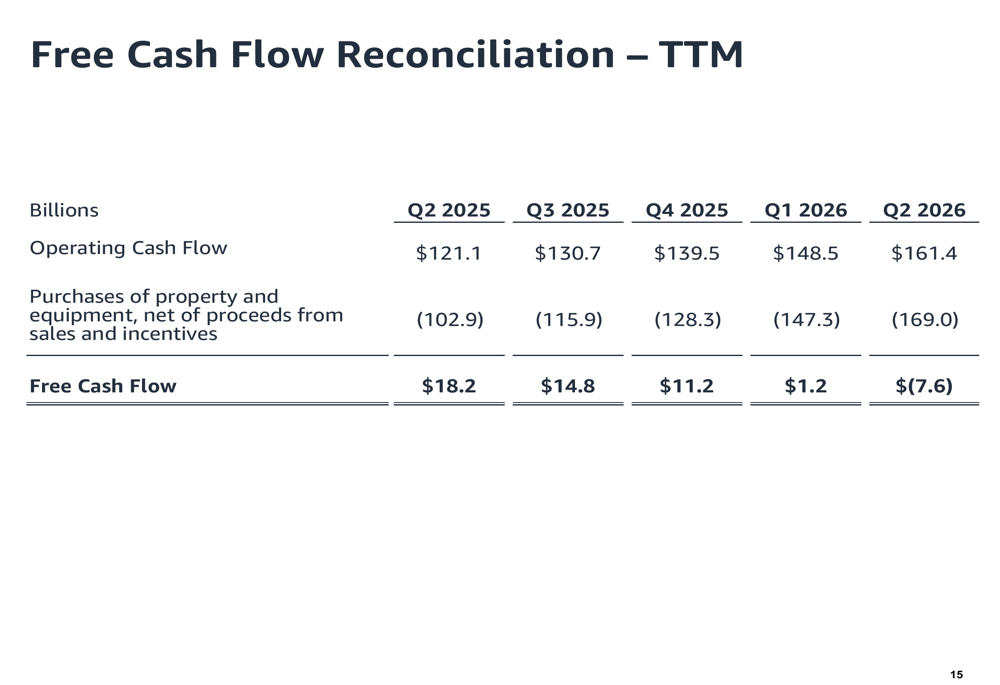
截至2026年6月的过去十二个月,亚马逊在利润表上赚了1350亿美元净利润,营业利润率达到40个季度以来最高。同一段时间,它的自由现金流是−76亿美元。上一个十二个月,这个数字还是+182亿美元。
自由现金流可以理解为公司把日常经营收进来的现金,扣掉买服务器、盖机房这类开支之后,真正剩在手里的钱。利润在涨,剩下的钱却变成负数。问题出在两本账的记法不同,也出在钱花去的方向:几乎全部流进了AI数据中心。
亚马逊不是孤例。Meta在2026年第三季度出现了上市以来第一个自由现金流为负的季度,甲骨文整个2026财年的自由现金流是−237亿美元,谷歌母公司Alphabet也在第二季度首次转负。几家公司的业务都在增长,现金却都在流出。它们押上的这笔钱,最后由谁来买单,什么时候能收回来,是这一轮AI投资绕不开的问题。
利润表上的1350亿,现金流量表上的−76亿
先看亚马逊的现金账。过去十二个月,它的经营活动带来1614亿美元现金,同比增长33%,主业的造血能力并没有变差。同期用于购买物业与设备的净额是1690亿美元,比上一个十二个月的1029亿美元多出六成多。进来1614亿,出去1690亿,差额就是那76亿美元的缺口。
利润和现金分道扬镳,第一个原因在会计规则。一台服务器、一栋机房,买的时候现金一次付清,利润表却不会在当期把这笔钱全部记成成本,而是按使用年限一年一年摊成折旧。好比一个人全款买了辆车,银行卡里的钱当天就少了一大截,但如果按每年分摊车价来算账,他这一年的"开销"看起来并不多。亚马逊现在的状态,是每个季度都在全款买很多辆车。
管理层在7月30日的财报电话会上把这个时间差讲得很具体:数据中心的钱,要在"能装进服务器、开始赚钱"之前两年就投进去;服务器和网络设备提前几个月采购,一般不到三年回本;数据中心的楼本身可以用30年以上。钱先出去,收入后到,利润表上的成本还要再往后摊。
第二个原因藏在净利润里。亚马逊第二季度摊薄每股收益5.75美元,其中包含一笔与投资Anthropic相关的非经营性收入,规模在约500亿至700亿美元的区间。这是对所持股权重新估值后记下的账面收益,没有一分钱现金进账。剔除这一项,第二季度调整后每股收益约1.97美元,仍高于市场预期的1.81美元。按同样思路回看过去十二个月,1350亿美元净利润扣掉这笔重估收益,核心净利仍有约650亿至850亿美元,主业确实在赚钱,只是赚到的钱已经全部、甚至超额地投了出去。
单季的数字更直观。第二季度亚马逊现金资本开支531亿美元,比AWS当季422亿美元的收入还多,是AWS当季166亿美元营业利润的三倍多。自由现金流连续两个季度为负,第一季度−182亿美元,第二季度−88.2亿美元。
这还没有到顶。7月30日,亚马逊把2026年全年现金资本开支指引从约2000亿美元上调到约2200亿美元,给出的理由是内存涨价。这2200亿是全年计划,上半年已经花出去的只是其中一部分。首席执行官Andy Jassy在同一场电话会上说,自由现金流会一直承压,直到新数据中心开门、里面的服务器跑上几年。
缺口靠借钱补。亚马逊的长期债务从2025年末的656亿美元升至2026年6月末的1289亿美元,过去一年发债筹资约770亿美元,含租赁的总债务从1340亿美元升到2230亿美元。过去十二个月的利息支出是33.3亿美元,上年同期为22.3亿美元。
Meta:上市以来第一个现金为负的季度
Meta在10月21日交出的第三季度财报,业务一面几乎挑不出毛病。收入646亿美元,同比增长26%;广告收入约631亿美元,同样增长26%,其中广告展示量增长10%,平均价格增长14%;旗下各应用的日活用户合计36.4亿。
利润一面则难看得多。当季营业利润约130亿美元,同比下降37%,营业利润率从40%掉到20%。这里面有一笔一次性开支:Meta与多个州的总检察长就青少年安全问题达成和解,当季计入98.9亿美元法律和解费用,总支付上限约186亿美元。净利润因此只有98.6亿美元,GAAP每股收益3.83美元;剔除和解费用后为7.40美元。
真正的变化在现金流量表。第三季度Meta经营现金流327.9亿美元,购买物业设备花掉339.4亿美元,相当于经营现金流的104%。把融资租赁的本金偿付也算进去,资本开支达到349.1亿美元,占当季收入的54%。每收入100美元,有54美元转身投进了服务器和数据中心。当季自由现金流−21.2亿美元,上年同期为+106.3亿美元。
这是Meta自2012年第二季度上市以来第一次单季自由现金流为负。前九个月合计仍有110.5亿美元,但同比少了63%。
资产负债表上,截至9月末Meta手握824.5亿美元现金及有价证券,长期债务809.2亿美元,2025年末还只有587亿美元。两者相抵,净现金只剩约15亿美元。当季照常派发的13.6亿美元股息,实际上是从储备里拿出来的。财报还列示了4545.2亿美元的不可撤销合同承诺,这些是已经签下、未来必须履行的付款。
Meta的利润表还有一处调整,会让账面和现金进一步拉开。公司把服务器与网络设备的折旧年限从4年延长到5.5年,仅2025年就因此少计折旧29亿美元。同一批设备,摊得更久,每年记入的成本就更少,利润随之变好看,现金却一分没有多。而花钱的节奏还在加快。据财报电话会,Meta把2026年全年资本开支指引调整为1350亿至1450亿美元(含融资租赁本金支付),下限比此前上调了50亿美元。前三季度Meta已累计投入858.2亿美元,据Benzinga测算,第四季度还需再投约491.8亿至591.8亿美元。
甲骨文:订单最多,借钱也最多
如果说亚马逊和Meta是主业赚得多、投得更多,甲骨文则是主业的现金远远不够投。截至2026年年中的2026财年,甲骨文经营现金流319.77亿美元,资本开支556.63亿美元,资本开支是经营现金流的1.74倍,全年自由现金流−237亿美元。
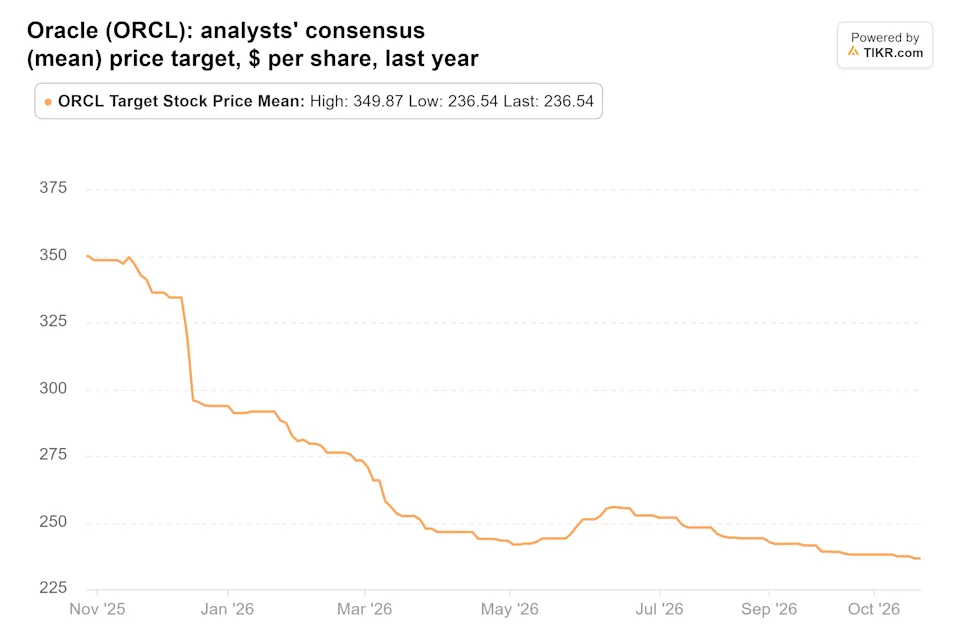
甲骨文公司 (ORCL):分析师一致预期(平均)目标股价,每股美元,去年 (TIKR)
为了补上缺口,甲骨文在这一财年发债430亿美元,又通过按市价增发的方式卖出200亿美元股票。
进入2027财年,节奏没有放慢。截至2026年8月31日的第一季度,甲骨文收入193.5亿美元,资本开支285亿美元,同比增长235%。经营现金流也涨得很快,231亿美元,同比增长184%,但仍追不上资本开支,单季自由现金流−54亿美元,上年同期只有−3.62亿美元。
甲骨文的总债务约1559亿美元,另有306亿美元资本租赁义务。季度利息支出同比增长55%,达到14.3亿美元。按公司计划,2027财年还要再融资约400亿美元,债务和股权都有,全年资本开支指引为900亿至950亿美元,扣除客户预付等因素后的净现金资本开支不超过700亿美元。这些都还是计划数,第一季度已经花出去的是285亿美元。
微软仍为正,谷歌转负卖股票
同样在AI上大举投入,微软是几家里唯一自由现金流仍为正的美国超大云厂商。2026财年第四季度,也就是截至2026年6月的那个季度,微软经营现金流554亿美元,资本开支358亿美元,自由现金流+196亿美元。
全年来看,微软2026财年经营现金流1829亿美元,资本开支约1750亿美元,资本开支占经营现金流的96%,仍在主业现金能覆盖的范围内。这个数字需要打个折扣来看:微软把一部分融资租赁重新归类为经营租赁,资本开支因此从约1900亿美元下调了约150亿美元。按调整前的口径,资本开支会超过经营现金流约70亿美元。微软的余量,比表面上看起来要薄。
微软更大的底气来自它花钱的结构。首席财务官Amy Hood的说法是:"如果需求环境变化,你只要放慢那块最大的部分(短寿命芯片)就行。"芯片几年就要换代,采购可以逐季调整;机房的楼一旦开工就很难停下。微软把大头放在可以随时踩刹车的那一块,等于给自己留了一个调节阀。
Alphabet则已经越过了那条线。2026年第二季度,它的经营现金流391亿美元,资本开支449亿美元,自由现金流−58.6亿美元,这是2004年上市以来的第一次。
补缺口的方式也很说明问题。自2026年6月以来,Alphabet通过股权融资筹集约847.5亿美元,其中包括伯克希尔的100亿美元私募;长期债务从465亿美元升至982亿美元;股票回购暂停。过去十年,Alphabet回购了超过3460亿美元的自家股票,现在它反过来在卖股票。
把几家公司放在一起,按各自最新报告期计算资本开支占经营现金流的比例:亚马逊过去十二个月105%,甲骨文2026财年174%,Alphabet 2026年第二季度115%,Meta 2026年第三季度104%,微软2026财年96%。除微软外,主业挣来的现金都不够付AI的账单。J.P. Morgan估计,AI资本开支已占超大云厂商经营现金流的93%,2023年这个比例是33%。
回报的证据,大多来自卖算力的一方
钱花出去了,回报在哪里?从卖算力的一方看,证据相当强。
AWS第二季度收入422亿美元,同比增长36.7%,是18个季度以来最快的增速;营业利润166亿美元,同比增长64%,营业利润率约39%。管理层称,AWS已签约但尚未履行的订单达到4960亿美元,年初时约为2440亿美元,半年翻了一倍多,大部分AI产能签的是5年以上的长约。按AWS当季收入算,这些订单约够它做三年。
Jassy在电话会上说,2027年的产能已基本预订完,2028年产能的需求"已经令人瞩目";即使按2200亿美元投入,也满足不了2026年的需求,2027年预计同样如此。
甲骨文的订单数字更大。待履约订单6640亿美元,一年增加了2090亿美元,管理层预计约一半会在未来36个月转化为收入。2027财年第一季度,甲骨文新签了300亿美元以上的AI合约,其中很多采用客户预付款或"客户自带硬件"的结构,也就是客户先掏钱或自己买芯片,甲骨文提供机房和运营,以此减轻自己的资金压力。当季甲骨文云基础设施收入同比增长121%,交付了850兆瓦算力、30万块以上GPU,GPU利用率97.9%,续约时涨价20%。
甲骨文首席财务官Hilary Maxson据此认为,每个数据中心项目"本质上是强劲的自由现金流生成项目",产能爬坡之后,自由现金流可以达到税后EBITDA(息税折旧摊销前利润)的约100%。按她的说法,今天的负现金流是建设期的代价,项目跑起来之后会变成现金。
这些证据有两个限制。订单不是现金。AWS的4960亿美元要分好几年才能变成收入,而第二季度531亿美元的单季资本开支已经是AWS当季收入的1.26倍,投入的速度仍快于订单兑现的速度。
订单也要靠按时交付才能兑现。据彭博报道,甲骨文已就新墨西哥州的Project Jupiter向Blue Owl关联的开发主体发出不可抗力通知。这是一个1650亿美元级的数据中心园区,目标在2028年3月建成通电,通知的用意是项目若未按期完工,甲骨文可以推迟支付租金。甲骨文称项目仍按计划进行,Blue Owl称这份通知不改变其财务承诺。一份关于"万一来不及"的法律通知,本身就说明各方都在为延期预留退路。
还有一层是钱在产业链上的流向。亚马逊过去十二个月的净利润里,有一大块来自对Anthropic的投资重估,而模型公司的估值,又建立在它们未来的收入和融资能力上。据路透报道,Anthropic招股书显示,公司承诺在2026年5月至2036年4月向AWS至少支出1100亿美元,不论实际用量多少都须支付,用不满的差额要补足。路透指出,亚马逊和谷歌既是Anthropic的重要股东,又是它的算力供应商:大型科技公司投资AI开发商,开发商再向这些投资人购买算力,股权投资和业务收入由此连在一起。订单和投资收益来自同一批买家时,供给侧的繁荣能证明的,主要是这几家公司彼此之间的需求。
最终买单的企业,还没算出账
算力的最终买家,是要用AI改善经营的普通企业。到目前为止,这一侧的数字要冷淡得多。
Apollo Global Management首席经济学家Torsten Slok在10月24日发布的报告里给出一个直接的判断:AI对美国科技业以外的企业带来"零财务回报"。他的依据是两组对比。七家科技巨头的人均收入从2022年约55万美元升到近80万美元,而标普500中其余493家公司,自2019年以来一直徘徊在55万美元附近。利润率也一样,科技巨头从2023年第三季度开始上升,其余企业持平在约10%。
Slok的说法更进一步:"主流美国企业正在收缩,开始把token支出视为拖累利润率的成本中心,而不是增长来源。""AI故事最终要在标普493见分晓,而不是Mag 7。"token是大模型计费的基本单位,企业按调用量付费,用得越多,账单越高。
一个具体的动作出现在埃森哲。这家咨询公司在2026年10月把员工使用Claude的支出限制在每月29美元。
调查数据呈现的是同一种落差:效率感受普遍,财务结果稀少。麦肯锡2026年的调查中,80%的受访者称AI提升了个人生产率,但只有37%称它对息税前利润有至少部分影响。德勤的调查里,三分之二的企业报告效率提升,仅20%称AI抬升了收入。
员工觉得干活更快了,财务报表上却很少体现出来。云厂商4960亿、6640亿美元的订单,最终要靠这些企业持续付费来消化。如果更多企业像埃森哲一样给AI支出设上限,订单背后的需求链条就会从最末端开始收紧。
折旧、利息和租金,2027年前后压上来
眼下几家公司的利润表还很好看,部分原因是大量刚买的设备还没有完全进入折旧周期,部分租约还没有开始付钱。这些成本不会消失,只是时间未到。
折旧是第一道。服务器和网络设备不到三年回本,也就意味着几年后就要更换,而支撑它们的机房要用30年以上。两类资产寿命相差十倍,背后的资金却大量来自期限更长的债务。Meta把服务器折旧年限延长到5.5年,账面压力被推后、摊薄,但设备是否真能用满5.5年,要看芯片换代的速度。2026年密集采购的设备,折旧会在接下来几年持续计入利润表。
利息是第二道。亚马逊过去十二个月利息支出比上年多出11亿美元,甲骨文季度利息同比增长55%。两家都还在继续发债,甲骨文2027财年计划再融资约400亿美元。
租金是第三道,也是最容易被忽略的一道。甲骨文约2880亿美元的数据中心租赁承诺尚未开始付款,不计入资产负债表,规模是表内债务约1865亿美元(1559亿美元债务加306亿美元资本租赁义务)的约1.54倍。这些租金要在数据中心交付后才开始支付,而像Project Jupiter这样的项目,目标交付时间在2028年前后。届时租金开始流出,项目若同步投产,可以按Maxson所说转化为现金;若交付推迟、客户需求变化,甲骨文要面对的就是一笔已经锁定的长期支出。
债券市场已经在给这种风险定价。据ICE Data Services数据,Meta 5年期信用违约互换,也就是为其债券违约买保险的成本,升至创纪录的约114.79个基点。高盛数据显示,AI相关发行人新发债券的利差约115个基点,整体投资级债券约为78个基点。同样是投资级公司,和AI沾边的要多付利息。
几项数字还会继续变动。亚马逊的Anthropic重估收益只有一个约500亿至700亿美元的区间,第三季度财报预计10月29日发布,过去十二个月的利润和现金流届时都会更新。
按Jassy的时间表,自由现金流要等新数据中心开门、服务器跑上几年之后才会好转。他说2028年的产能需求"令人瞩目",甲骨文最大的园区也把通电目标定在2028年3月。到那时,云厂商的订单会兑现多少,取决于标普493的企业是否已经从AI里赚到钱。目前埃森哲给每位员工的额度,是每月29美元。